
Dự án
Chính Sách Bán Hàng Alora Nha Trang 2026: Tiến Độ Thanh Toán, 4 Phương Án Và Ưu Đãi Mới Nhất
Chính sách bán hàng Alora Nha Trang mới nhất Khi tìm hiểu Alora Nha Trang, câu hỏi em nhận được nhiều nhất thường là: “Căn này giá bao nhiêu và cần chuẩn bị bao nhiêu tiền để mua?” Giá bán chỉ cho anh/chị biết tổng giá trị căn hộ. Còn chính sách bán hàng Alora […]

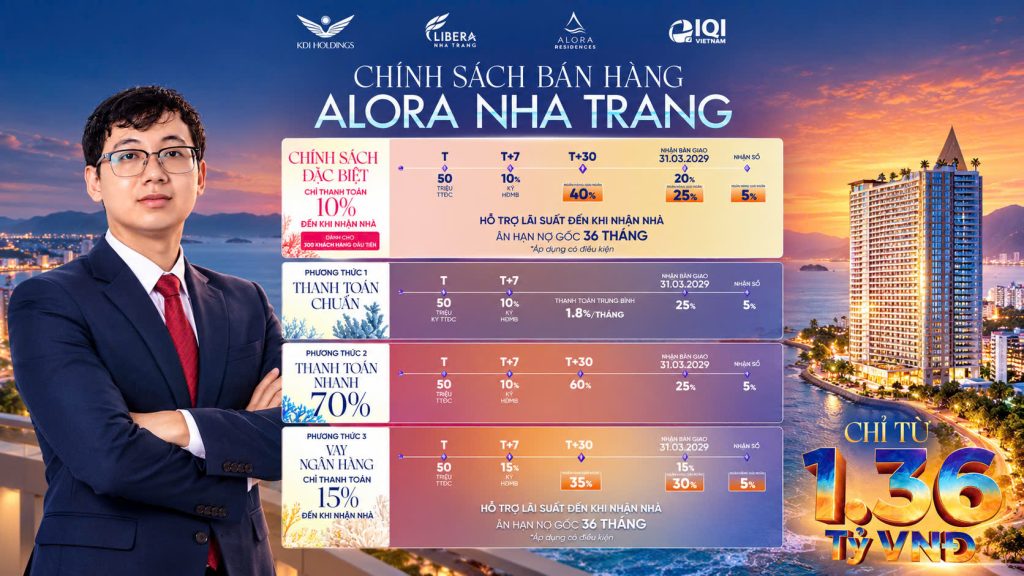
Chính sách bán hàng Alora Nha Trang mới nhất
Khi tìm hiểu Alora Nha Trang, câu hỏi em nhận được nhiều nhất thường là: “Căn này giá bao nhiêu và cần chuẩn bị bao nhiêu tiền để mua?”
Giá bán chỉ cho anh/chị biết tổng giá trị căn hộ. Còn chính sách bán hàng Alora Nha Trang mới là phần quyết định dòng tiền được chia như thế nào, thời điểm nào cần thanh toán và nếu sử dụng ngân hàng thì vốn tự có thực tế cần chuẩn bị là bao nhiêu.
Theo chính sách hiện tại, Alora Nha Trang có 4 phương án thanh toán gồm PA1 thanh toán chuẩn, PA2 thanh toán sớm, PA3 thanh toán vay và PA4 thanh toán vay đặc biệt. Mỗi phương án phù hợp với một cấu trúc dòng tiền khác nhau.
Em viết bài này theo hướng thực tế hơn. Thay vì chỉ nói “thanh toán 10%”, em sẽ đi vào từng mốc cụ thể để anh/chị biết mình cần chuẩn bị bao nhiêu tiền và thời điểm nào cần có tiền.
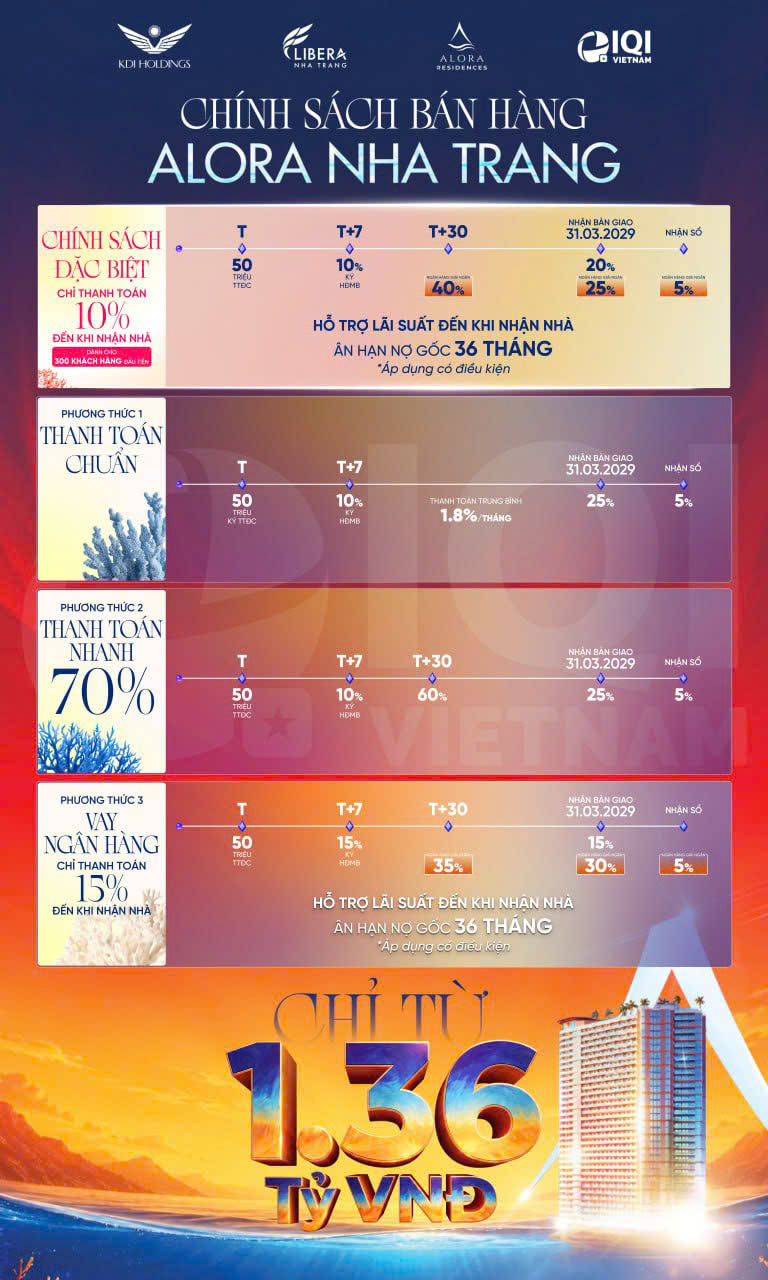
Tóm tắt chính sách bán hàng Alora Nha Trang 2026
Nếu cần nắm nhanh toàn bộ chính sách bán hàng Alora Nha Trang, anh/chị có thể xem 4 phương án sau:
PA1: Thanh toán chuẩn
Khách hàng ký thỏa thuận đặt cọc 50 triệu đồng. Sau 7 ngày ký HĐMB thanh toán 10%, tiếp theo thanh toán khoảng 1,8% mỗi tháng. Đến ngày 31/03/2029 nhận bàn giao thanh toán 25% và khi nhận sổ thanh toán 5%.
PA2: Thanh toán sớm
Khách hàng đặt cọc 50 triệu đồng, sau 7 ngày ký HĐMB thanh toán 10%. Sau 30 ngày tiếp tục thanh toán 60%. Khi nhận bàn giao thanh toán 25% và khi nhận sổ thanh toán 5%.
PA3: Thanh toán vay
Sau 7 ngày ký HĐMB thanh toán 15%. Sau 30 ngày thanh toán 35%. Khi nhận bàn giao, khách hàng thanh toán 15% vốn tự có và 30% ngân hàng giải ngân. Khi nhận sổ thanh toán 5%.
PA4: Thanh toán vay đặc biệt
Sau 7 ngày ký HĐMB thanh toán 10%. Sau 30 ngày thanh toán 40%. Khi nhận bàn giao, khách hàng thanh toán 20% vốn tự có và 25% ngân hàng giải ngân. Khi nhận sổ thanh toán 5%.
PA3 và PA4 có chính sách hỗ trợ lãi suất đến khi nhận nhà theo chính sách hiện tại. Điều kiện áp dụng, hạn mức vay và hồ sơ ngân hàng cần được kiểm tra theo từng trường hợp cụ thể.
Tiến độ thanh toán Alora Nha Trang chi tiết
Đây là phần quan trọng nhất khi đọc chính sách bán hàng Alora Nha Trang.
Em thường khuyên khách hàng đừng chỉ nhìn vào con số tổng giá trị căn hộ. Một căn 2 tỷ đồng nhưng được chia dòng tiền trong nhiều năm sẽ có áp lực tài chính khác hoàn toàn với một căn 2 tỷ đồng phải thanh toán phần lớn trong vài tháng.
Vì vậy, khi chọn căn Alora, em thường tính ngược từ tiến độ thanh toán. Mình xác định số tiền cần có hôm nay, số tiền cần chuẩn bị mỗi tháng và những khoản lớn phải thanh toán tại thời điểm nhận nhà.
PA1: Thanh toán chuẩn Alora Nha Trang
PA1 là phương án thanh toán được phân bổ theo thời gian, trong đó có khoản thanh toán hàng tháng khoảng 1,8%.
Tiến độ hiện tại gồm:
• Ký thỏa thuận đặt cọc: 50 triệu đồng.
• Sau 7 ngày ký HĐMB: 10%.
• Thanh toán hàng tháng: khoảng 1,8%/tháng.
• Ngày 31/03/2029 nhận bàn giao: 25%.
• Khi nhận sổ: 5%.
Điểm đáng chú ý của PA1 là khách hàng không cần thanh toán phần lớn giá trị căn hộ ngay trong giai đoạn đầu. Một phần dòng tiền được chia nhỏ theo tháng cho đến thời điểm nhận bàn giao.
Đây là phương án phù hợp để những khách hàng có dòng tiền đều nhìn vào bài toán dài hơn, thay vì phải chuẩn bị một khoản vốn rất lớn trong thời gian ngắn.
Ví dụ căn Studio Alora Nha Trang giá 1,39 tỷ đồng
Để dễ hình dung, chính sách hiện tại có ví dụ với căn Studio giá 1,39 tỷ đồng.
Khi áp dụng PA1, khách hàng đặt cọc 50 triệu đồng.
Sau 7 ngày ký HĐMB, khách hàng thanh toán thêm 89 triệu đồng.
Tiếp theo là khoảng 25,02 triệu đồng mỗi tháng, tương đương khoảng 1,8% giá trị căn hộ.
Đến ngày 31/03/2029 nhận bàn giao, khách hàng thanh toán 347,5 triệu đồng, tương đương 25%.
Khi nhận sổ, khách hàng thanh toán 69,5 triệu đồng, tương đương 5%.
Cách tính này giúp anh/chị nhìn rõ hơn bản chất của chính sách. Một căn hộ giá 1,39 tỷ đồng không có nghĩa hôm nay phải chuẩn bị đủ 1,39 tỷ đồng, nhưng cũng không có nghĩa chỉ cần 50 triệu đồng là hoàn tất bài toán tài chính.
Điều cần quan tâm là toàn bộ dòng tiền từ lúc đặt cọc cho đến khi nhận sổ.
PA2: Thanh toán sớm Alora Nha Trang
PA2 dành cho khách hàng có nguồn vốn lớn hơn và muốn hoàn thành phần lớn nghĩa vụ thanh toán trong thời gian ngắn.
Tiến độ gồm:
• Ký thỏa thuận đặt cọc: 50 triệu đồng.
• Sau 7 ngày ký HĐMB: 10%.
• Sau 30 ngày: 60%.
• Ngày 31/03/2029 nhận bàn giao: 25%.
• Khi nhận sổ: 5%.
Điểm khác biệt lớn nhất giữa PA1 và PA2 nằm ở khoản 60% sau 30 ngày.
Nếu anh/chị đã có sẵn nguồn vốn thì tiến độ này khá rõ ràng. Nhưng nếu tiền phải chờ từ một khoản đầu tư khác, chờ bán tài sản hoặc chờ dòng tiền kinh doanh thì cần tính kỹ thời điểm tiền về.
Em thường hỏi khách hàng một câu rất đơn giản trước khi chọn PA2: “Sau 30 ngày, mình có chắc chắn chuẩn bị được khoản 60% hay chưa?”
Nếu chưa chắc thì không nên chỉ nhìn vào ưu đãi hoặc giá bán mà bỏ qua áp lực dòng tiền.
PA3: Thanh toán vay Alora Nha Trang
PA3 là phương án kết hợp vốn tự có với ngân hàng.
Theo chính sách bán hàng Alora Nha Trang hiện tại, khách hàng thanh toán 15% sau 7 ngày ký HĐMB và tiếp tục thanh toán 35% sau 30 ngày.
Đến thời điểm nhận bàn giao, khách hàng thanh toán 15% vốn tự có và 30% ngân hàng giải ngân. Khi nhận sổ thanh toán 5%.
PA3 có hỗ trợ lãi suất đến khi nhận nhà theo chính sách hiện tại.
Nếu lựa chọn phương án này, anh/chị nên tách riêng hai bài toán. Một phần là số vốn tự có cần chuẩn bị. Phần còn lại là khoản vay và nghĩa vụ trả nợ sau khi bước vào giai đoạn thanh toán bình thường.
Ngân hàng có thể hỗ trợ một phần lớn giá trị căn hộ, nhưng khoản vay cuối cùng vẫn là nghĩa vụ tài chính của người mua. Vì vậy, em luôn khuyên khách hàng tính khả năng trả nợ trước khi tính hạn mức vay.
PA4: Thanh toán vay đặc biệt
PA4 có cơ cấu vốn ban đầu khác PA3 và cũng sử dụng nguồn vốn ngân hàng.
Tiến độ hiện tại gồm:
• Sau 7 ngày ký HĐMB: 10%.
• Sau 30 ngày: 40%.
• Khi nhận bàn giao: 20% vốn tự có và 25% ngân hàng giải ngân.
• Khi nhận sổ: 5%.
PA4 cũng có hỗ trợ lãi suất đến khi nhận nhà theo chính sách hiện tại.
Điểm cần lưu ý là con số 10% chỉ là một mốc thanh toán. Sau đó vẫn còn khoản 40% cần thanh toán sau 30 ngày.
Vì vậy, nếu anh/chị thấy thông tin “Alora Nha Trang chỉ thanh toán 10%” thì nên đọc tiếp toàn bộ tiến độ để hiểu chính xác khoản vốn cần chuẩn bị.
So sánh 4 phương án thanh toán Alora Nha Trang
Nếu nhìn đơn giản theo dòng tiền, có thể hiểu như sau:
PA1 phù hợp với khách hàng muốn phân bổ dòng tiền theo tháng, với mức thanh toán khoảng 1,8% mỗi tháng.
PA2 phù hợp với khách hàng có sẵn nguồn vốn và có khả năng thanh toán 60% sau 30 ngày.
PA3 phù hợp với khách hàng muốn kết hợp vốn tự có và ngân hàng, trong đó khi nhận bàn giao có 15% vốn tự có và 30% ngân hàng.
PA4 cũng kết hợp vốn tự có với ngân hàng nhưng cơ cấu thanh toán khác PA3, với 20% vốn tự có và 25% ngân hàng khi nhận bàn giao.
Em không nghĩ nên đặt câu hỏi phương án nào tốt nhất. Với bất động sản, câu hỏi thực tế hơn là phương án nào phù hợp với dòng tiền của anh/chị.
Chính sách Early Bird Alora Nha Trang ưu đãi 3%
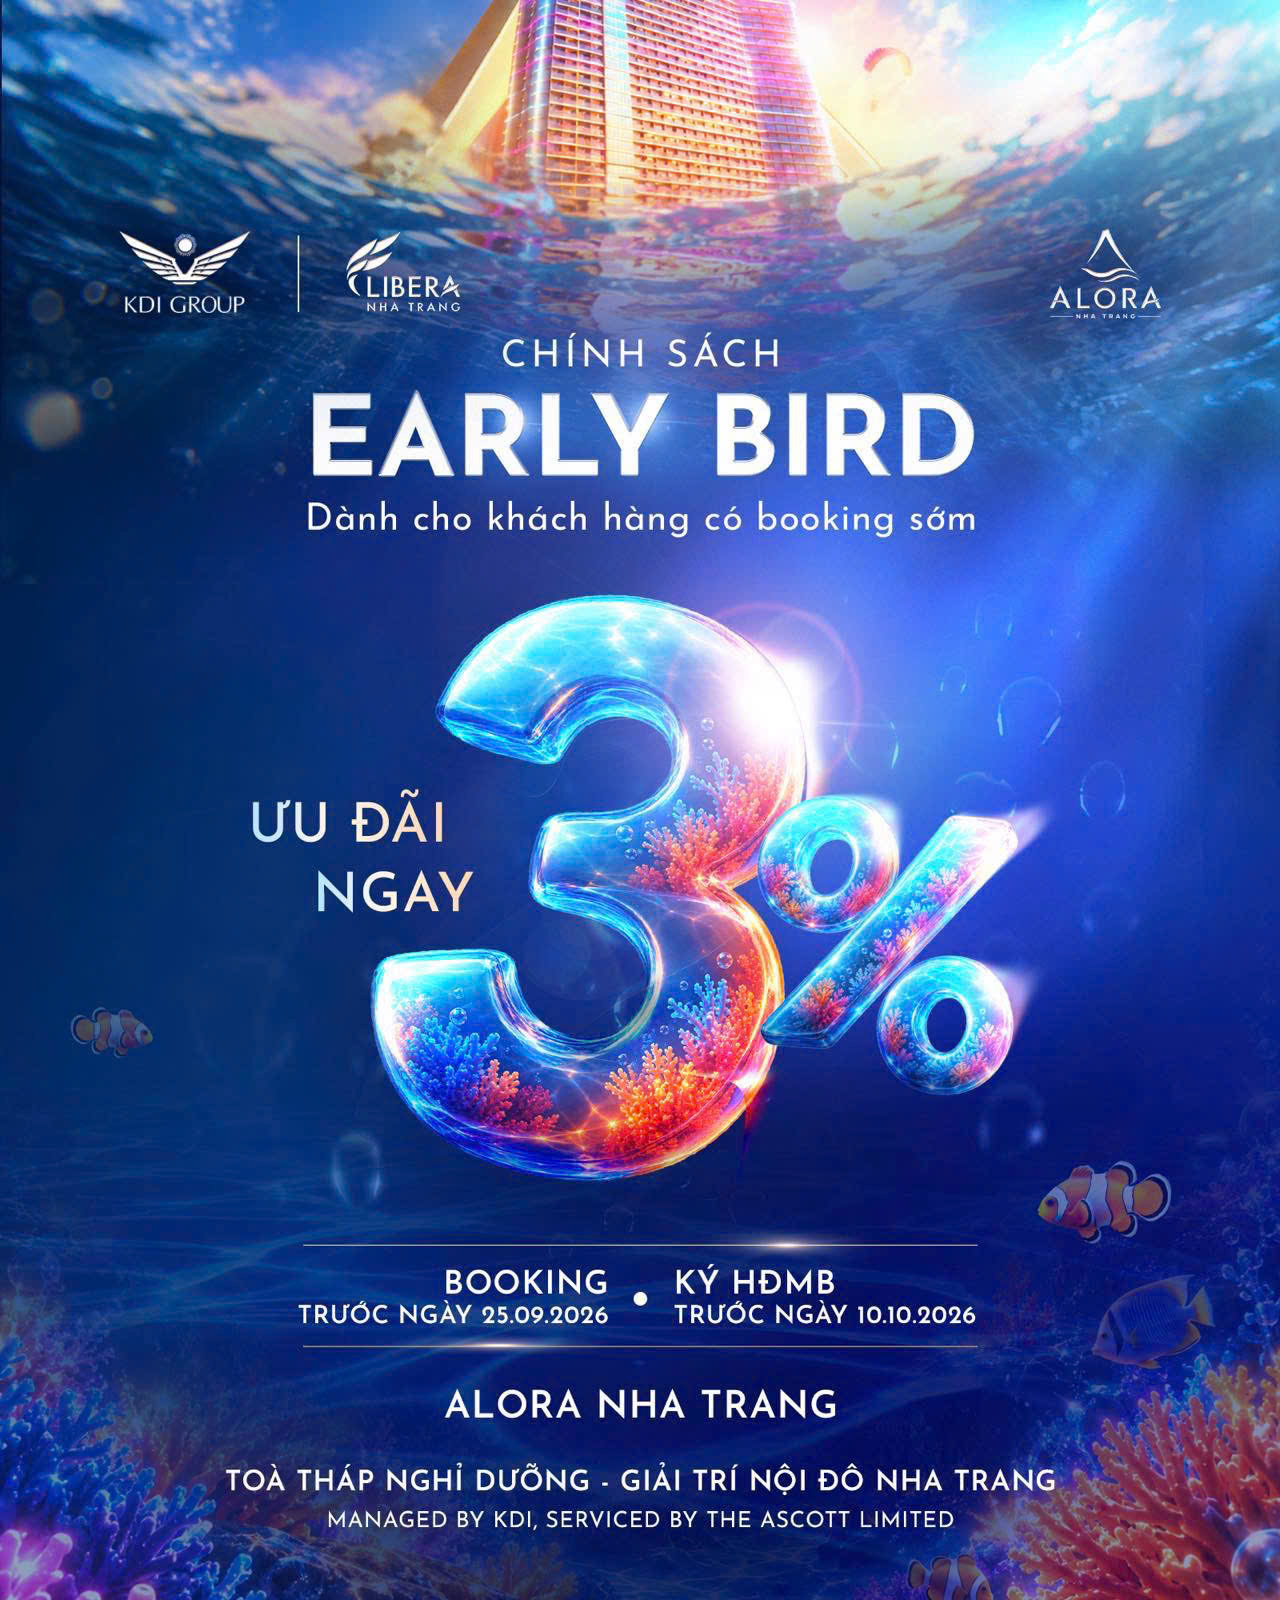
Bên cạnh tiến độ thanh toán, chương trình Early Bird cũng là một phần được nhiều khách hàng quan tâm khi tìm chính sách bán hàng Alora Nha Trang.
Theo chính sách hiện tại mà DatHousing đang cập nhật, khách hàng booking trước ngày 25/09/2026 và ký HĐMB trước ngày 10/10/2026 được áp dụng ưu đãi 3% theo điều kiện chương trình.
Với một căn hộ giá trị lớn, 3% có thể tạo ra khoản chênh lệch đáng kể.
Ví dụ, căn hộ có giá 2 tỷ đồng thì 3% tương đương khoảng 60 triệu đồng. Nếu giá căn hộ là 2,5 tỷ đồng thì mức ưu đãi tương đương khoảng 75 triệu đồng.
Tuy nhiên, anh/chị nên xác nhận điều kiện áp dụng, sản phẩm áp dụng và thời điểm chốt chính sách trước khi đưa khoản ưu đãi này vào kế hoạch tài chính.
Giá Alora Nha Trang hiện nay bao nhiêu?
Giá bán cần được xem cùng với chính sách bán hàng Alora Nha Trang, bởi cùng một mức giá nhưng tiến độ thanh toán khác nhau sẽ tạo ra áp lực dòng tiền khác nhau.
Theo thông tin KDI Group công bố, Alora Nha Trang hiện được giới thiệu với mức giá từ khoảng 1,8 tỷ đồng, tùy sản phẩm và thời điểm. Dự án có nhiều loại hình sản phẩm trong quần thể Libera Nha Trang.
Tuy nhiên, anh/chị không nên lấy một mức giá tham khảo để áp dụng cho tất cả các căn.
Giá thực tế còn phụ thuộc vào loại căn, diện tích, tầng, vị trí, hướng nhìn và chính sách áp dụng tại thời điểm giao dịch.
Em đã cập nhật riêng một bài về giá để anh/chị xem chi tiết hơn:
Sau khi có đúng giá của căn đang quan tâm, mình mới tính chính xác số tiền cần chuẩn bị theo từng phương án.
Alora Nha Trang thanh toán 10% có nghĩa là gì?
Đây là một trong những câu hỏi dễ gây hiểu nhầm nhất khi tìm kiếm thông tin về Alora.
10% là một mốc trong tiến độ thanh toán, không phải toàn bộ số tiền khách hàng phải chuẩn bị.
Với PA1, sau mốc 10% khi ký HĐMB, khách hàng vẫn tiếp tục thanh toán khoảng 1,8% mỗi tháng. Sau đó là 25% khi nhận bàn giao và 5% khi nhận sổ.
Với PA4, khách hàng ký HĐMB ở mức 10%, sau 30 ngày tiếp tục thanh toán 40%, sau đó mới đến phần vốn tự có và ngân hàng tại thời điểm nhận bàn giao.
Vì vậy, khi đọc cụm từ “thanh toán 10%”, anh/chị nên xem toàn bộ lịch thanh toán chứ không nên chỉ nhìn vào con số đầu tiên.
Chính sách bán hàng Alora Nha Trang và bài toán dòng tiền
Em thường nói với khách hàng rằng mua bất động sản không chỉ là câu chuyện “có đủ tiền mua hay không”.
Quan trọng hơn là tiền đang ở đâu và khi nào có thể sử dụng để thanh toán.
Một người có 1 tỷ đồng tiền mặt và thu nhập ổn định hàng tháng sẽ có bài toán hoàn toàn khác với một người cũng có 1 tỷ đồng nhưng đang cần số tiền đó cho hoạt động kinh doanh.
Với Alora Nha Trang, trước khi chọn phương án thanh toán, anh/chị nên xác định:
• Vốn tự có hiện tại.
• Số tiền có thể dành cho căn hộ mỗi tháng.
• Những khoản tiền lớn dự kiến nhận trong tương lai.
• Khoản vay ngân hàng nếu sử dụng đòn bẩy.
• Nghĩa vụ trả nợ sau khi kết thúc thời gian hỗ trợ.
• Khoản tiền dự phòng cần giữ lại cho gia đình và công việc.
Khi những con số này rõ ràng, việc chọn PA1, PA2, PA3 hay PA4 sẽ dễ hơn nhiều.
Có nên sử dụng đòn bẩy tài chính khi mua Alora Nha Trang?
Không phải cứ vay được nhiều là nên vay nhiều.
Nếu sử dụng ngân hàng, anh/chị nên tính cả giai đoạn được hỗ trợ lãi suất và giai đoạn sau đó.
Điều em quan tâm nhất không phải ngân hàng có thể cho vay tối đa bao nhiêu, mà là sau này mỗi tháng anh/chị phải trả bao nhiêu và khoản tiền đó có nằm trong khả năng tài chính hay không.
PA3 và PA4 hiện có hỗ trợ lãi suất đến khi nhận nhà theo chính sách. Đây là một yếu tố cần xem xét, nhưng vẫn phải kiểm tra điều kiện vay, hạn mức, thời gian giải ngân và nghĩa vụ trả nợ cụ thể.
Alora Nha Trang có thể khai thác cho thuê không?
Bên cạnh nhu cầu nghỉ dưỡng và sử dụng cá nhân, Alora Nha Trang được định hướng kết hợp lưu trú và khai thác trong thời gian chủ sở hữu không sử dụng.
KDI Group giới thiệu Alora trong quần thể Libera Nha Trang với định hướng kết hợp lưu trú, trải nghiệm, ẩm thực và hoạt động về đêm. Thông tin Alora Nha Trang từ KDI Group
KDI Group cũng đã công bố hợp tác với The Ascott Limited trong việc quản lý, vận hành một phần Alora Nha Trang. Theo thông tin công bố, thương hiệu lyf của The Ascott Limited sẽ tham gia quản lý, vận hành một phần dự án. Thông tin hợp tác vận hành Alora Nha Trang
Đây là thông tin cần xem xét khi phân tích khả năng khai thác, nhưng em không nghĩ nên biến câu chuyện vận hành thành một lời hứa về lợi nhuận.
Dòng tiền thực tế sau này còn phụ thuộc vào giá thuê, công suất khai thác, chi phí vận hành, phí quản lý, thời gian chủ sở hữu sử dụng căn và tình hình thị trường du lịch.
Chính sách bán hàng Alora Nha Trang phù hợp với ai?
Nếu anh/chị có dòng tiền đều và muốn chia nhỏ khoản thanh toán theo thời gian, PA1 là phương án đáng xem xét.
Nếu đã có nguồn vốn lớn và muốn hoàn thành phần lớn nghĩa vụ thanh toán sớm, PA2 có cách phân bổ phù hợp hơn.
Nếu muốn kết hợp vốn tự có với ngân hàng, PA3 và PA4 là hai phương án cần tìm hiểu.
Em không khuyên khách hàng lựa chọn phương án chỉ vì thấy số tiền ban đầu thấp. Một phương án nhẹ ở thời điểm ký nhưng tạo áp lực lớn sau đó vẫn có thể khiến dòng tiền gặp vấn đề.
Cần kiểm tra gì trước khi ký mua Alora Nha Trang?
Trước khi đặt cọc, anh/chị nên kiểm tra chính xác giá bán của căn đang chọn và chính sách áp dụng cho đúng căn đó.
Sau đó cần xác nhận toàn bộ tiến độ thanh toán, không chỉ hỏi khoản đầu tiên.
Nếu sử dụng ngân hàng, cần kiểm tra hạn mức vay, điều kiện giải ngân, chính sách lãi suất, thời gian hỗ trợ và nghĩa vụ trả nợ.
Nếu có ưu đãi Early Bird, cần xác nhận sản phẩm có đủ điều kiện và ưu đãi được thể hiện như thế nào trong hồ sơ giao dịch.
Anh/chị cũng nên kiểm tra tiêu chuẩn bàn giao, các khoản chi phí liên quan và điều khoản về thời gian nhận nhà, nhận sổ.
Theo chính sách hiện tại, mốc nhận bàn giao được thể hiện là ngày 31/03/2029.
Câu hỏi thường gặp về chính sách bán hàng Alora Nha Trang
Alora Nha Trang thanh toán bao nhiêu khi ký HĐMB?
Tùy phương án. PA1 và PA2 là 10%, PA3 là 15% và PA4 là 10% theo chính sách hiện tại.
Alora Nha Trang có phương án thanh toán hàng tháng không?
Có. PA1 là phương án thanh toán chuẩn với mức khoảng 1,8% mỗi tháng theo tiến độ hiện tại.
Alora Nha Trang nhận nhà khi nào?
Theo chính sách hiện tại, thời điểm nhận bàn giao được thể hiện là ngày 31/03/2029.
Căn Studio Alora Nha Trang giá 1,39 tỷ đồng thanh toán như thế nào?
Theo ví dụ PA1 trong chính sách, khách hàng đặt cọc 50 triệu đồng, sau 7 ngày ký HĐMB thanh toán thêm 89 triệu đồng, sau đó thanh toán khoảng 25,02 triệu đồng mỗi tháng. Khi nhận bàn giao thanh toán 347,5 triệu đồng và khi nhận sổ thanh toán 69,5 triệu đồng.
Alora Nha Trang có hỗ trợ vay ngân hàng không?
Có. PA3 và PA4 là hai phương án kết hợp vốn tự có với ngân hàng và có hỗ trợ lãi suất đến khi nhận nhà theo chính sách hiện tại.
Chính sách bán hàng Alora Nha Trang có thay đổi không?
Có thể thay đổi theo từng thời điểm, sản phẩm và chương trình bán hàng. Vì vậy, anh/chị nên xác nhận chính sách cuối cùng bằng văn bản trước khi ký.
Kết luận
Chính sách bán hàng Alora Nha Trang hiện có 4 phương án chính gồm thanh toán chuẩn, thanh toán sớm, thanh toán vay và thanh toán vay đặc biệt.
Nếu anh/chị muốn phân bổ dòng tiền theo thời gian, PA1 là phương án đáng chú ý với khoản thanh toán khoảng 1,8% mỗi tháng và 25% khi nhận bàn giao.
Nếu có sẵn nguồn vốn lớn, PA2 có tiến độ thanh toán nhanh hơn.
Nếu muốn kết hợp vốn tự có với ngân hàng, PA3 và PA4 có cơ cấu vay khác nhau, đồng thời có hỗ trợ lãi suất đến khi nhận nhà theo chính sách hiện tại.
Điều em nghĩ quan trọng nhất khi xem chính sách bán hàng Alora Nha Trang là đừng chỉ hỏi “cần bao nhiêu tiền để mua?”. Hãy hỏi thêm “mỗi giai đoạn cần bao nhiêu tiền và nguồn tiền đó sẽ đến từ đâu?”.
Khi trả lời được câu hỏi này, anh/chị sẽ nhìn rõ hơn căn hộ nào phù hợp với khả năng tài chính của mình.
Tư vấn Alora Nha Trang cùng DatHousing
Nếu anh/chị đang quan tâm giá bán, chính sách bán hàng Alora Nha Trang nào phù hợp với anh/chị hoặc muốn tính dòng tiền theo từng phương án, em có thể kiểm tra theo đúng mã căn và tính cụ thể số tiền cần chuẩn bị.
Lê Bá Đạt | DatHousing
0986 236 867
DatHousing.vn
Tìm đúng nhà. Chọn đúng giá.
Lưu ý: Giá bán, chính sách bán hàng, tiến độ thanh toán, ưu đãi và chính sách ngân hàng có thể được điều chỉnh theo từng thời điểm. Anh/chị nên đối chiếu với văn bản chính thức áp dụng cho sản phẩm cụ thể tại thời điểm giao dịch.
Bài viết này có hữu ích không?
Đánh giá để DatHousing cải thiện nội dung.
Chưa có đánh giá
Bình luận